


Новина
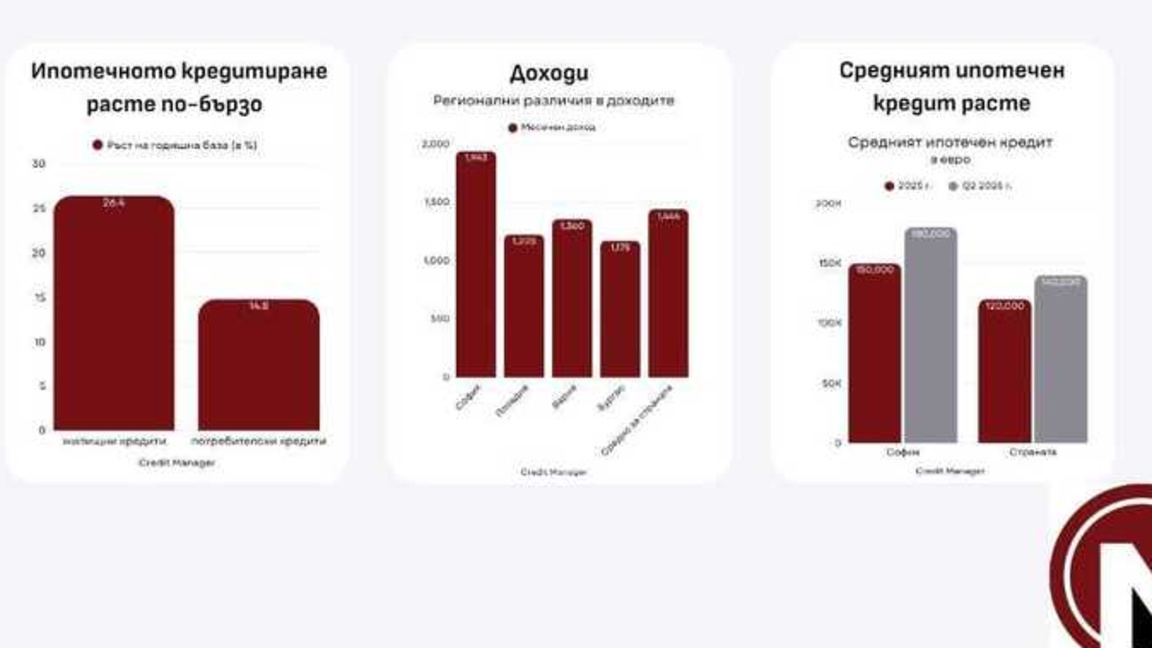
Жилищното кредитиране расте през второто тримесечие – с 26,4% на годишна база
Това сочи анализ на дружество, което се занимава с финансово и кредитно консултиране
понеделник 12 октомври 2026 19:27
понеделник, 12 октомври 2026, 19:27
СНИМКА: "Кредит Мениджър"
Размер на шрифта
Жилищното кредитиране продължава да расте през второто тримесечие на годината – с 26,4% на годишна база, въпреки че активността на пазара на недвижими имоти остава под нивата от миналата година, отчитат в анализ, посветен на пазара на кредитирането през второто тримесечие на 2026 г., от дружеството "Кредит Мениджър", необвързан кредитен посредник, вписан в публичния регистър на БНБ.
Според анализа броят на имотните сделки се възстановява спрямо първите три месеца на годината, но на годишна база все още има спад. В същото време ипотечното кредитиране продължава да увеличава обема си.
През второто тримесечие са вписани 15 482 договорни ипотеки, което е увеличение от 13% спрямо първите три месеца на годината и 9,8% спрямо второто тримесечие на 2025 г. Законните ипотеки достигат 2749, което е ръст от 22,9% спрямо първото тримесечие, но на годишна база да има спад от 13,5%.
Според наблюденията на "Кредит Мениджър" средният размер на заявения и одобрения ипотечен кредит в София през второто тримесечие се движи между 170 000 и 180 000 евро, а за страната средното ниво е около 140 000 евро. През 2025 г. сравнимите стойности са били около 140 000 - 150 000 евро за София и между 100 000 и 120 000 евро за страната.
От компанията отчитат, че ръстът отразява преди всичко поскъпването на недвижимите имоти, както и че за покупката на сходен тип жилище домакинствата вече се нуждаят от по-голямо банково финансиране. Според данните средното самоучастие при клиентите на компанията е между 15 и 20%.
При сегашната комбинация от инфлация, високи цени на жилищата и сравнително ниски лихви много клиенти предпочитат да използват максимално допустимото банково финансиране, вместо да влагат по-голям размер собствени средства. Подобна логика се наблюдава и при срока – най-често клиентите предпочитат максимално дълъг период на погасяване, за да ограничат размера на месечната вноска, част от тях планират впоследствие да правят частични предсрочни погасявания и по този начин да съкратят реалния срок на кредита, се посочва в анализа, цитиран от БТА.
Според данните при потребителските кредити годишният ръст е около 14,8%, докато фирменото кредитиране се движи с по-умерен темп, отбелязват от компанията.
От "Кредит Мениджър" отчитат и промяна в поведението на клиентите. Купувачите остават активни, но сравняват повече, правят по-прецизни разчети и отделят повече време за избор както на имот, така и на банка, показват наблюденията.
По публикацията работи: Мария Йорданова
Последвайте ни и в Google News Showcase, за да научите най-важното от деня!